🔔 Читайте нас в Telegram — не пропустите интересные автомобильные новости → t.me/motorhub_news
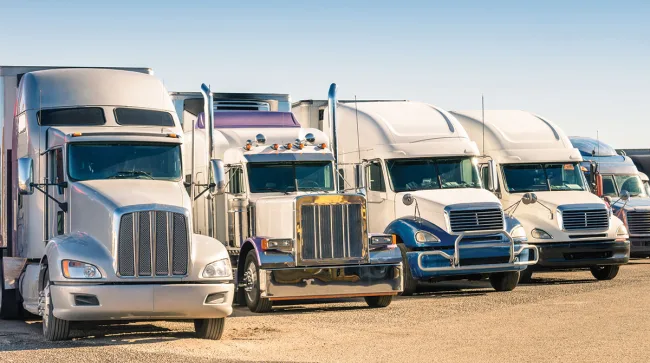
По данным ACT Research, продажи подержанных грузовиков класса 8 в июне выросли на 10,2% по сравнению с аналогичным периодом прошлого года, достигнув 24 900 единиц по сравнению с 22 600 годом ранее. На рынке также наблюдался последовательный рост на 4,6% с майских 23 800 единиц. Аналитики связывают это с улучшением условий перевозки, более высокими спотовыми ставками и постоянно ограниченными запасами оборудования. Средняя розничная цена подержанного грузовика класса 8 выросла на 1,5% до $61 751 с $60 814 год назад и на 2% последовательно с $60 513. Средний пробег увеличился на 2,2% до 410 000 миль с 401 000 миль год назад и на 3,3% с 397 000 миль в мае. Вице-президент ACT Стив Тэм отметил, что рост продаж в июне превысил типичный сезонный скачок на 2%, назвав его стабильным, но более сильным, чем ожидалось. Он добавил, что июнь исторически является пятым по величине месяцем продаж в году: его продажи на 3% ниже среднего. Несмотря на рост розничного рынка, объемы аукционов и оптовых продаж в июне снизились: объемы аукционов снизились на 22% по сравнению с предыдущим месяцем, а активность оптовых дилеров снизилась на 4,8%. В совокупности объемы продаж одного и того же дилера последовательно упали на 5,1%. Ежемесячный отчет J.D. Power повторяет выводы ACT, подчеркивая разумные цены во всех каналах. Розничные цены выросли на 1,3% по сравнению с маем, но упали на 3,7% в годовом исчислении, тогда как оптовые цены последовательно упали на 0,1%, но подскочили на 10,1% по сравнению с прошлым годом. Аукционные цены выросли на 6,3% с мая и на 14,7% с 2025. Крис Виссер, директор по специальным автомобилям в J.D. Power, указал на два ключевых фактора, движущих рынок: спотовые ставки впервые за четыре года превысили контрактные ставки, а производители автомобилей класса 8 повторно нанимают заводских рабочих, отменяя увольнения, произошедшие в прошлом году. Виссер отметил, что, хотя в начале этого года стоимость топлива повлияла на спотовые цены, с тех пор нехватка доступных перевозчиков стала доминирующим фактором. Заказы 2026 модельного года находятся на самом высоком уровне за последние пять лет, но производство и поставки отстают, хотя введение вторых смен на многих заводах помогает переломить ситуацию. Виссер ожидает, что автопарки будут расширяться, что может привести к увеличению объема продаж на рынке подержанных грузовиков по мере ввода в эксплуатацию новых грузовиков. Роб Славин из RB Global, старший аналитик по оценке, подчеркнул, что запасы остаются ограниченными, поскольку операторы автопарка держат оборудование дольше, чем обычно, в первую очередь из-за восстановления спотовых ставок фрахта за последние семь месяцев. Данные RB Global показывают, что спотовые ставки сейчас в среднем превышают 3 доллара за милю по сравнению с менее 2 долларами за милю между 2023 и 2025. Компания также сообщила об увеличении стоимости тракторов, прицепов и среднетоннажной техники во втором квартале по сравнению с первым. Славин отметил, что стоимость оборудования выросла вслед за тарифами на фрахт, хотя он не ожидает возврата к экстремальным скачкам цен, наблюдаемым в 2021–2022. Он добавил, что региональное выравнивание цен является еще одной ключевой тенденцией: в регионах, где раньше были более высокие цены, таких как Запад и Юго-Запад, теперь наблюдается единообразие цен по всей стране. Данные RB Global показывают, что стоимость 2020 Freightliner Cascadia, проданного на рынке шпал, выросла во втором квартале, при этом единицы в диапазоне от 400 000 до 800 000 миль последовательно выросли в среднем на 7500 долларов за единицу. Модели с пробегом от 400 000 до 550 000 миль подорожали от 7700 до 11 600 долларов. Продажи дневных такси также пережили всплеск: модели 8-летней давности стали лидерами продаж, особенно 2019 Freightliners, оснащенные двигателями DD13. Славин пришел к выводу, что, хотя продажи новых грузовиков класса 8, как ожидается, будут расти, совокупный дефицит поставок за предыдущие годы продолжает удерживать предложение на вторичном рынке на низком уровне. Он ожидает, что эти ограничения на складские запасы будут поддерживать стабильные цены на оборудование до конца года.
📱 Подписывайтесь на наш Telegram-канал
Источник: Transport Topics — Michelin & Tires (EN) (ttnews.com)